Imposto do pecado: o que muda e por que a alíquota não é o aumento do preço
Governo definiu regras para cigarros, bebidas e veículos em 2027. Cobrança começa em fevereiro, mas percentuais não podem ser aplicados diretamente ao valor da compra.
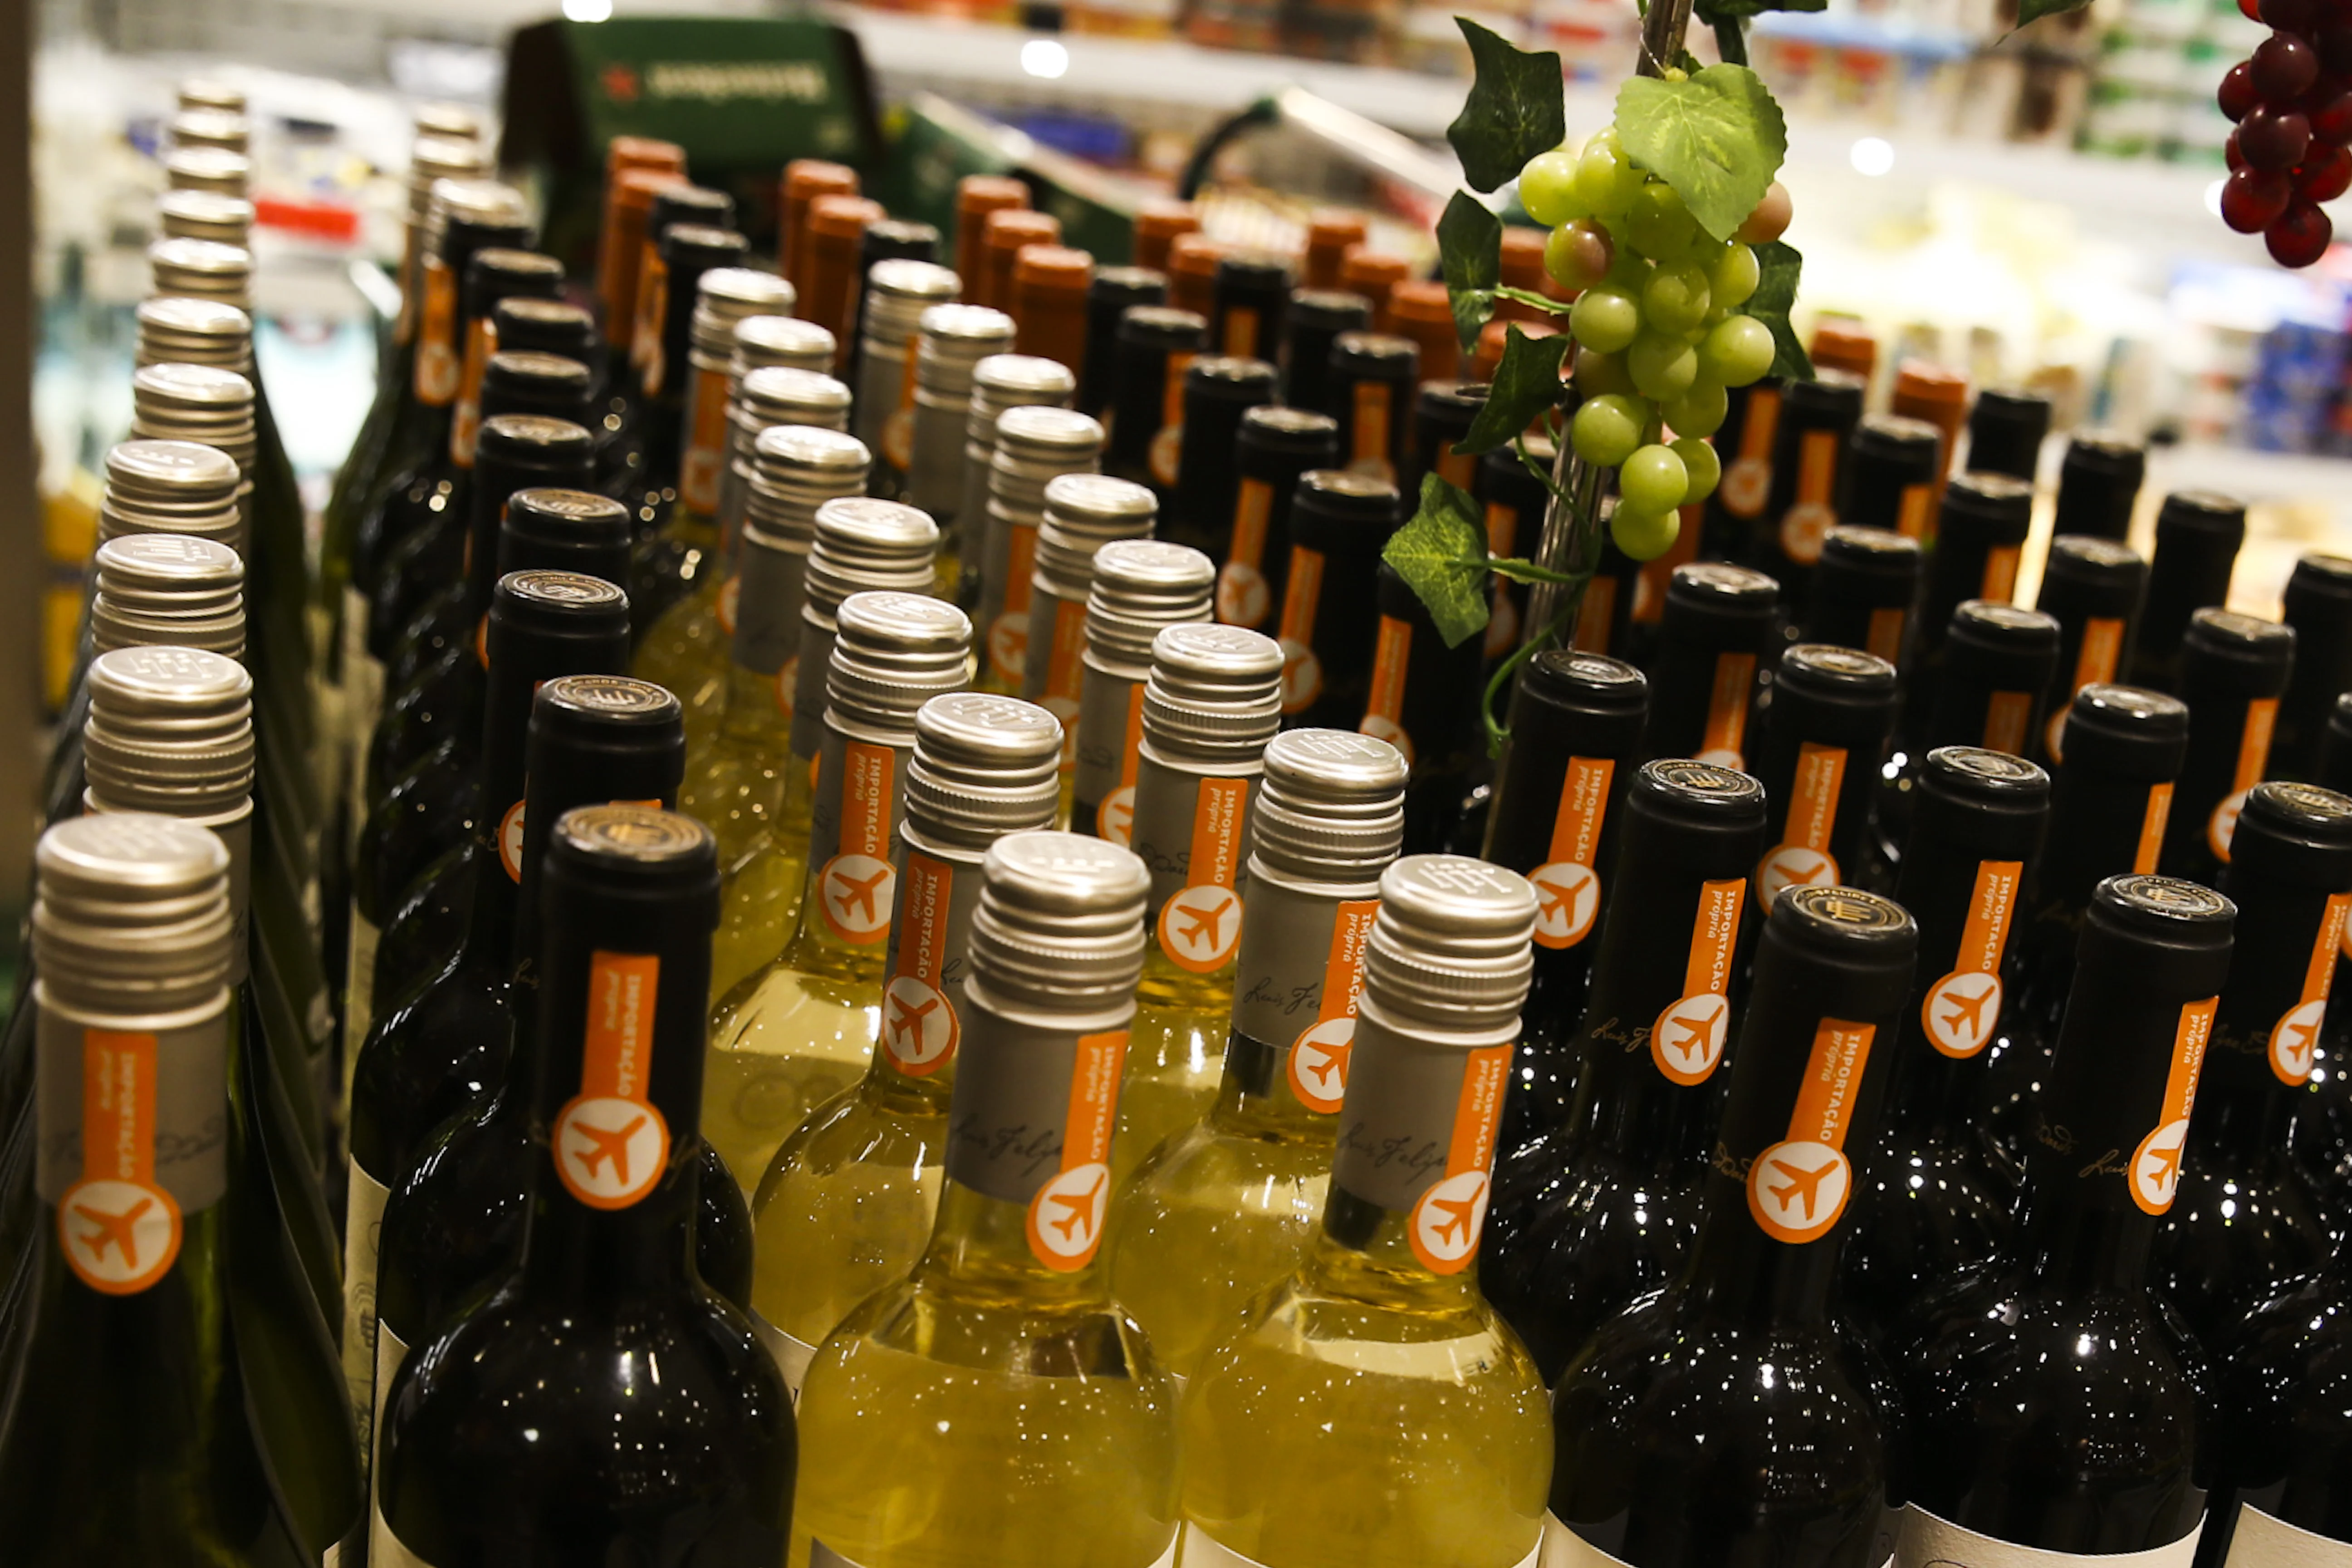
O governo federal definiu as primeiras alíquotas do chamado imposto do pecado. O nome popular se refere ao Imposto Seletivo, criado pela reforma tributária para alcançar produtos considerados prejudiciais à saúde ou ao meio ambiente.
A Medida Provisória 1.399/2026, publicada em 4 de novembro, estabelece as regras para 2027. A cobrança está prevista para começar em 2 de fevereiro.
Apesar dos percentuais que chamam atenção, a medida não permite concluir que os produtos terão aumentos equivalentes nas prateleiras. Segundo o governo, as alíquotas desta primeira etapa foram calculadas para preservar a carga tributária atual durante a substituição de parte da tributação pelo IPI.
Quanto será cobrado
Entre os percentuais divulgados estão 2,6% para bebidas açucaradas, 4,2% para cervejas de malte e 8% para vinhos e determinadas bebidas fermentadas. Alguns destilados chegam a 24%, conforme a classificação do produto.
Para cigarros e cigarrilhas, a previsão é de uma parcela percentual de 66,7%, além de R$ 3,50 por maço de 20 unidades.
O número exige cuidado. No caso dos cigarros, a parcela percentual usa uma base correspondente a 15% do preço de varejo. Não se trata de acrescentar 66,7% ao preço integral do maço.
Nos automóveis, a cobrança varia conforme características do veículo, como motorização, eficiência energética e critérios ambientais. Não haverá uma alíquota única para todos os modelos.
Imposto não é reajuste de prateleira
Uma alíquota de 4,2% para cerveja não significa, por si só, que uma compra de R$ 100 passará a custar R$ 104,20.
Para estimar o efeito no preço, é necessário considerar a base sobre a qual o tributo será calculado, os impostos substituídos e as regras de transição. O preço final também depende de custos, concorrência e decisões das empresas.
Por isso, apresentar as novas alíquotas como uma tabela de aumentos ao consumidor pode produzir uma informação errada.
A afirmação de que a carga será preservada em 2027 é do governo. Também não deve ser confundida com uma garantia de que todos os preços permanecerão iguais.
A disputa continua no Congresso
A medida provisória ainda será analisada pela Câmara e pelo Senado.
Para 2028, o Executivo deverá encaminhar, até 31 de maio de 2027, um projeto de lei com as alíquotas do regime permanente. Será uma nova etapa de discussão sobre quanto cobrar e como usar o imposto para desestimular determinados consumos.
O debate envolve interesses que nem sempre caminham juntos: proteção da saúde, impacto ambiental, arrecadação e atividade econômica.
As alíquotas divulgadas descrevem a cobrança prevista para os produtos abrangidos pela medida. Isoladamente, não permitem calcular o efeito final sobre o preço pago pelo consumidor.